


Money Manager: Budget Planner
4,4389.00 Arvustused
Rakenduse andmed
- Versioon
- 1.2.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- THE DOG COMPANY, LLC
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
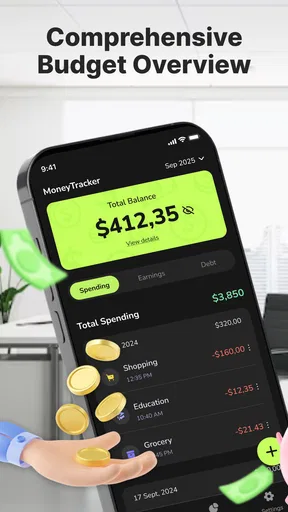
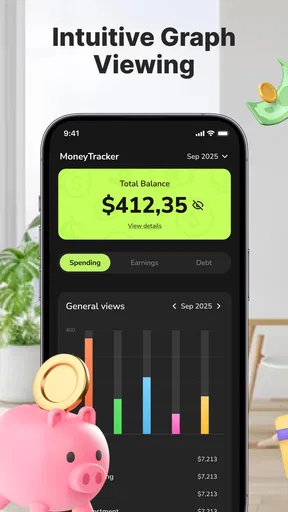
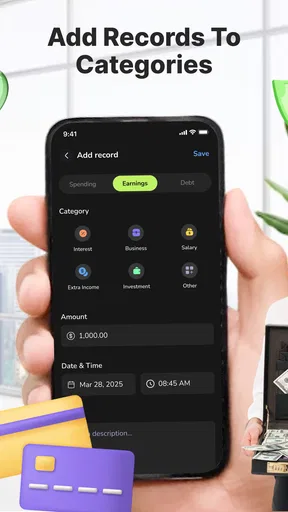
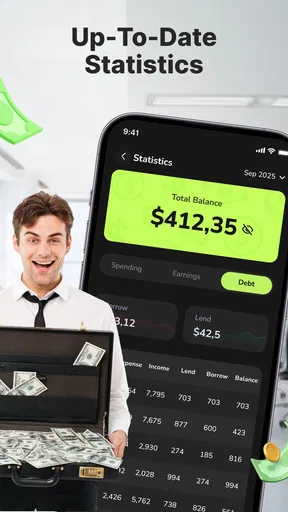
 Analüüsi koostas AppCompare
Kui otsid telefoni lihtsaks igapäevaseks rahajälgimiseks, siis Money Manager: Budget Planner jätab esmamulje rakendusest, mis ei ürita isiklikku rahandust liigse keerukusega üle koormata. Mina vaataksin seda eelkõige kui praktilist tööriista kulude ülesmärkimiseks ja eelarvete kavandamiseks, mitte kui täielikku finantsnõustajat või pangarakenduse asendajat. See vahe on oluline: rakendus aitab sul oma harjumusi nähtavaks teha, kuid tulemuse annab ikkagi see, kui järjekindlalt sa sissekandeid teed ja neid hiljem vaatad.
Rakendus kuulub rahanduse kategooriasse ning selle arendaja on THE DOG COMPANY, LLC. See on tasuta rakendus, mille vanusepiirang on PEGI 3, nii et selle põhikasutus on sobiv ka neile, kes tahavad koduseid kulusid rahulikult ja arusaadavalt hallata. Praegune versioon on 1.2.0 ning Androidi poolel vajab see vähemalt operatsioonisüsteemi versiooni 6.0. Need tehnilised nõuded ei sea tänapäevase telefoni kasutajale erilist takistust.
Lihtne viis oma rahaasjadest selgem pilt saada
Mina alustaksin selle äpiga mitte suure elumuutva eelarve koostamisest, vaid ühest konkreetsest nädalast. Pane kirja toit, transport, väikesed ostud ja arved ning vaata, milline pilt tekib. Just sellises kasutuses on Money Manager: Budget Planner kõige mõistlikum: see muudab hajusad kulutused nähtavaks, ilma et peaksid iga ostu jaoks arvutustabelit avama.
Rakenduse väärtus peitub selle fookuses. Selle asemel et proovida korraga lahendada investeerimist, laene, maksuarvestust ja pangakontode ühendamist, keskendub see kulude jälgimisele ning eelarvete planeerimisele. See võib tunduda tagasihoidlik, kuid paljudele inimestele ongi kõige vajalikum just üks koht, kuhu igapäevased väljaminekud üles märkida.
Kui oled varem kasutanud märkmikku või telefoni lihtsat märkmerakendust, saad siit tõenäoliselt korrastatuma töövoo. Märge nagu „õhtusöök 14 eurot” ütleb küll, kui palju raha läks, kuid ei anna kuu lõpus head ülevaadet. Rahahalduri mõte on aidata sul vaadata kulutusi rühmitatult ja eelarvega võrreldes. Nii muutub üksik ost osaks suuremast mustrist.
Milline kasutusviis töötab kõige paremini?
Esimesel kasutusnädalal soovitan mitte püüda olla ideaalne. Lisa ostud võimalikult kiiresti, isegi kui kategooriad pole veel täiuslikud. Kui hakkad iga kirje juures liiga kaua mõtlema, kas see kuulub vaba aja, toidu või kodukulude alla, võib harjumus enne tekkimist kaduda. Täpsemaks saad hiljem, kui näed, millised rühmad sinu elus tegelikult korduvad.
Teine kasulik võte on eristada püsikulusid ja juhuslikke kulusid vähemalt omaenda vaatamise eesmärgil. Üür, side, transport ja tavapärane toidupood käituvad eelarves teisiti kui sünnipäevakingitus või ootamatu remont. Kui kõik on ühesuguse tähtsusega, on kuu lõpus raskem otsustada, mida saab vähendada ja mida mitte.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kolmas tähelepanek puudutab väikseid oste. Suur ost jääb meelde ja jõuab sageli niigi eelarvesse, aga kohv, suupiste, rakenduses tehtud ost või kiire taksosõit võivad hajuda. Just siin võib käsitsi sisestatav rahahaldur olla kasulik, sest see sunnib sind kulutust märkama. Samas on see ka rakenduse suurim praktiline nõrkus: kui sisestamine jääb vahele, ei ole ülevaade täielik.
Kas tasuta tähendab siin päriselt tasuta?
Money Manager: Budget Planner on tasuta kasutatav rakendus. See on oluline eelis inimesele, kes tahab enne pikemat pühendumist proovida, kas kulude käsitsi jälgimine talle üldse sobib. Sa ei pea alustamiseks ostuotsust tegema ega oma eelarvet tasulise teenuse alla lukustama. Minu hinnangul muudab see proovimise läve madalaks.
Samas tasub tasuta kasutamist mõista täpselt. Tasuta hind ei tähenda automaatselt, et rakendus asendab kõik teised rahandustööriistad või pakub professionaalset finantsplaneerimist. Selle väärtus tuleb sellest, mida saad kulude ja eelarvete jälgimisest, mitte oletusest, et telefon hakkab sinu eest rahaotsuseid tegema.
Kui sinu eesmärk on lihtsalt näha, kuhu raha kuu jooksul kaob, on tasuta ligipääs tugev argument. Kui ootad automaatset pangatehingute importi, keerukate investeerimisportfellide analüüsi või detailset võlgade haldamist, peaksid enne oma vajadused üle vaatama. Sellise kasutuse puhul võib mõni teistsugune rahandusrakendus olla sobivam, isegi kui selle tööviis on keerulisem.
Mida saad igapäevaselt päriselt juurde?
Kõige praktilisem kasu on otsustushetkes. Oletame, et kuu keskpaigas tundub sul, et raha on veel piisavalt, kuid sa ei tea, kui palju oled juba väljas söömisele kulutanud. Kui sissekanded on järjepidevad, saad vaadata oma tegelikku olukorda, mitte toetuda mälule. See aitab enne nädalavahetuse plaane otsustada, kas kulutus mahub sinu seatud piiridesse.
Teine kasutusjuht on ebaregulaarse sissetulekuga inimene. Kui palk või tööotsad ei laeku iga kuu täpselt samal viisil, võib kindla summaga eelarve olla eksitav. Siin tasub planeerida esmalt vältimatud kulud ja alles seejärel paindlikumad kategooriad. Rakendus ei lahenda ebaregulaarse sissetuleku probleemi, kuid võib aidata sul raha jaotamist teadlikumalt teha.
Kolmandaks sobib see paarile või perele, kes ei taha kohe keerukat ühise rahakoti süsteemi. Üks inimene võib pidada arvestust koduste kulude üle ja vaadata hiljem, millised väljaminekud korduvad. Siin tuleb aga olla aus: kui mitu inimest sisestavad andmeid erineva täpsusega või jätavad ostud vahele, muutub tulemus ebaühtlaseks. Rakendus toetab head kokkulepet, kuid ei asenda seda.
Minu jaoks on kõige tugevam väärtus järjepidevuse loomine, mitte üksikute numbrite vaatamine. Kui avad äpi ainult kuu lõpus, on see pigem arhiiv. Kui kasutad seda lühidalt pärast ostu ja vaatad kord nädalas kokkuvõtet, võib sellest saada päris kasulik harjumus.
Kuidas see erineb märkmikust, tabelist ja pangarakendusest?
Märkmik on paindlik ja kiire, kuid hilisem võrdlemine sõltub täielikult sinu enda korrast. Tabel annab rohkem kontrolli, kuid selle ülesehitamine ja hooldamine võib olla tülikas. Pangarakendus näitab sageli kontol toimunud liikumisi, kuid pangatehing ei pruugi alati öelda, millise isikliku eesmärgiga ost seotud oli. Money Manager: Budget Planner paikneb nende vahel: see on spetsiaalsem kui vaba tekst, kuid lihtsam kui täielik finantsplaneerimise süsteem.
See vahe mõjutab ka privaatsust ja mugavust, kuid ma ei teeks siin oletusi rakenduse andmekäitluse või lubade kohta. Kasutaja seisukohast on tähtis hoopis otsustada, kas soovid oma kulud ise sisestada või ootad automaatset sünkroonimist. Kui automaatika on sinu jaoks vältimatu, ei pruugi käsitsi juhitav rahahaldur olla õige valik.
Võrreldes tavalise pangarakendusega annab eraldi eelarveäpp sulle võimaluse mõelda kulule enne, kui konto saldo seda lihtsalt näitab. Saldo vastab küsimusele „kui palju mul praegu on?”, eelarve vaatamine aitab küsida „kas ma tahan selle kategooria peale veel kulutada?”. See on väike, kuid oluline erinevus.
Piirangud, millega tasub enne alustamist arvestada
Käsitsi sisestamine nõuab distsipliini. Kui teed päeva jooksul mitu väikest ostu, võib iga kirje lisamine tunduda ebamugav. Mõne kasutaja jaoks on see teadlikkuse loomise osa, teise jaoks lihtsalt töö, mis jääb kiiresti unarusse. Seetõttu soovitan enne kasutamist otsustada, millal sa kulud lisad: kohe pärast ostu, õhtul või kindlal nädalapäeval.
Eelarve ise ei muuda kulutamisharjumusi. Kui paned kategooriale piirangu, kuid ei vaata selle täitumist enne ostu, on see pelgalt number ekraanil. Rakendusest saab rohkem kasu siis, kui kasutad seda otsuste tegemiseks, näiteks lükkad mittevajaliku ostu edasi või jätad järgmise väljas söömise vahele.
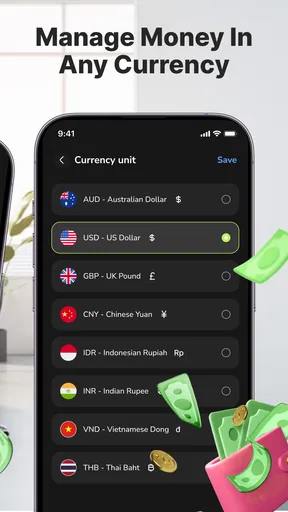
Samuti ei sobi see kõigile, kes vajavad väga detailselt modelleeritud rahandust. Ettevõtluskulud, mitme valuuta keerukas arvestus, investeeringute tootluse jälgimine või laenude põhjalik amortisatsioon võivad vajada spetsiaalseid tööriistu. Sellisel juhul võib lihtne kulude ja eelarvete rakendus jääda liiga kitsaks, isegi kui selle kasutamine on meeldivalt arusaadav.
Veel üks võimalik hõõrdumine tekib kategooriate loomisel. Liiga vähe kategooriaid ei anna piisavalt infot, liiga palju muudab sisestamise aeglaseks. Hea kompromiss on alustada üldisemalt ning lisada täpsust ainult nende kulude puhul, mille üle tahad päriselt kontrolli saada. Näiteks ei pea iga toidupoe ostu eraldi koostisosadeks jaotama, kui sinu tegelik küsimus on lihtsalt toidueelarve suurus.
Kellele see rakendus kõige rohkem sobib?
Mina soovitaksin seda inimesele, kes tahab esimest korda oma kulusid teadlikult jälgida ega soovi kohe keerukat süsteemi õppida. See sobib ka kasutajale, kelle eelarve on pigem igapäevane kui professionaalne: toit, transport, kodu, vaba aeg ja säästmise eesmärk. Tasuta kasutamine teeb katsetamise lihtsaks ning PEGI 3 märgis näitab, et tegemist on üldise rahandustööriistaga, mitte täiskasvanutele piiratud sisuga.
See võib olla hea valik ka inimesele, kes on proovinud tabelit, kuid loobus selle hooldamisest. Spetsiaalne äpp võib muuta kulude märkimise veidi loomulikumaks, eriti kui sul on vaja ainult põhilist ülevaadet. Samuti võib see sobida tudengile või esimest töökohta alustavale kasutajale, kes tahab õppida, kuidas kuu raha jaotub, ilma et peaks kohe keerulist süsteemi looma.
Ma jätaksin selle vahele, kui sinu peamine nõue on täielik automaatika. Samuti ei valiks ma seda ainsa tööriistana inimesele, kelle rahandus hõlmab mitut ettevõtet, suurt investeerimisportfelli või väga detailset maksuarvestust. Sellistes olukordades on parem valida lahendus, mille keskmes on just need funktsioonid, mitte proovida lihtsat rahahaldurit üle oma otstarbe kasutada.
Mida kasutamise alustamisel teha?
Alusta ühe kuu eesmärgiga, mitte kümne reegliga. Vali mõned suured kulurühmad, sea endale realistlikud piirid ja sisesta ostud võimalikult samal päeval. Nädala lõpus vaata mitte ainult seda, milline kategooria ületas piiri, vaid ka seda, kas piir oli algusest peale mõistlik. Eelarve, mis ei arvesta sinu tegelikku elu, tekitab süütunnet, mitte paremat rahakasutust.
Kasulik on jätta alles ka lühike märkus nende ostude kohta, mida hiljem raske meenutada. Näiteks võib sama summa tähendada tavapärast lõunasööki, sõbrale tehtud ettemaksu või ühekordset sündmust. Selline kontekst aitab kuu lõpus vältida liiga kiireid järeldusi. Kõiki kulusid ei pea kärpima; esmalt on vaja aru saada, millised neist on korduvad ja millised juhuslikud.
Kui oled kuu lõpuni jõudnud, ära kustuta ebaõnnestunud eelarvet ega hakka tulemust ilustama. Just ületatud kategooriad näitavad, kus planeerimine vajab kohandamist. Järgmisel kuul saad otsustada, kas vähendada kulu, tõsta piiri või muuta kategooria ülesehitust. Selline tsükkel on palju kasulikum kui ühe korra tehtud range plaan.
Mida versioon ja tagasiside kasutajale ütlevad?
Rakendus ilmus 9. veebruaril 2026 ning praegune versioon on 1.2.0. Need faktid asetavad selle suhteliselt varasesse arengujärku: versiooninumber ei ütle ise, milliseid muudatusi on tehtud, kuid annab põhjuse hinnata rakendust tänase tööviisi, mitte oletatavate tulevaste lisade järgi. Mina ei valiks seda lubaduse põhjal, et see kunagi muutub kõikehõlmavaks finantsplatvormiks.
Olemasoleva kasutaja jaoks on mõistlik käsitleda seda kui praeguseks tuttavaks saanud kulude ja eelarvete tööriista. Kui uuendad rakendust, vaata pärast seda üle, kas sinu igapäevane töövoog käitub endiselt ootuspäraselt ning kas enda seatud kategooriad ja sisestamisrutiin on alles. See on üldiselt hea harjumus iga rahandusrakenduse puhul, sest sinu kuised otsused sõltuvad andmete järjepidevusest.
Rakenduse keskmine hinnang on 4,4 ning tagasisidet on jätnud umbes 2,8 tuhat kasutajat; arvustusi on ligikaudu 389. Seda on paigaldatud üle miljoni korra. Minu jaoks viitab selline kasutajaskond sellele, et rakendus on leidnud publiku, kuid hinnang ei ütle, kas see sobib sinu tööviisiga. Käsitsi kirjeid eelistav inimene võib olla väga rahul, automaatset kontode ühendamist ootav kasutaja aga mitte.
Üks argipäev, kus sellest päriselt kasu on
Kujuta ette tavalist tööpäeva: hommikul ostad kohvi, lõunal sööd kolleegiga väljas ja õhtul teed toidupoes väikese täiendava ostu. Ükski neist kuludest ei tundu eraldi suur, kuid nädala lõpuks võib sul olla raske meenutada, kuhu paindlikuks kulutamiseks mõeldud raha kadus. Kui lisad ostud samal päeval, saad hiljem vaadata mitte ainult kogusummat, vaid ka seda, milline harjumus kordub.
Siin aitab lihtne töövoog rohkem kui keerukas plaan: sisesta ost kohe või tee seda päeva lõpus, seejärel vaata kord nädalas üle üks kategooria, mille üle tahad kontrolli saada. Ära püüa korraga hinnata kogu oma elu. Kui märkad, et lõunakulud kasvavad, saad järgmisel nädalal otsustada, kas võtta mõnel päeval kodust toit kaasa või jätta see harjumus samaks. Oluline on, et rakenduse ülevaade toetaks sinu enda otsust, mitte ei tekitaks automaatselt tunnet, et iga väljaminek on viga.
See on ka põhjus, miks ma ei soovitaks kõigil kasutajatel iga ostu võimalikult peeneks liigitada. Kui ostu kirjeldamine võtab rohkem aega kui hilisem ülevaade sulle tagasi annab, vähenda detaili. Kulude jälgimine peaks aitama märgata mustrit, mitte muutuma omaette tööks.
Milliseid ootusi tasub hoida realistlikuna?
Uue rakenduse puhul tekib sageli küsimus, kas kõik varasemad kulud tuleb käsitsi uuesti sisestada. Mina ei alustaks sellega. Praktilisem on valida alguskuupäev, millest alates jälgid uusi väljaminekuid, ja võtta varasem periood võrdluseks ainult siis, kui sul on selle kohta usaldusväärsed märkmed. Nii saad aru, kas rutiin sobib sulle, ilma et alustamine muutuks tagantjärele arvepidamise projektiks.
Samuti tasub mõelda, kas soovid ühtset eelarvet kogu leibkonnale või ainult enda kulude ülevaadet. Kui partner või pereliige ei sisesta oste samal moel, ei ole ühine koondpilt tingimata täpsem kui eraldi arvestus. Ühe inimese järjepidev arvestus võib olla kasulikum kui kõigi osaline sisestamine, eriti kui eesmärk on koduse toidukulu või ühe konkreetse harjumuse hindamine.
Kui rakenduse tööpõhimõte tundub sobiv, kuid esimene kuu on ebatäpne, ei tähenda see tingimata, et tööriist ei sobi. Vaata, kas probleem oli kategooriates, sisestamise ajastuses või liiga ambitsioonikas eelarves. Kui aga märkad, et jätad pidevalt kulud lisamata, sest soovid automaatset importi, siis on see selge märk, et sinu jaoks on mugavam teistsugune lahendus.
Minu lõplik hinnang
Money Manager: Budget Planner on mõistlik tasuta valik inimesele, kes tahab kulude jälgimisega alustada või oma praeguse süsteemi lihtsamaks teha. Selle tugevus ei ole lubadus lahendada kogu rahandus, vaid selge fookus kulude ülesmärkimisel ja eelarvete planeerimisel. Arendaja THE DOG COMPANY, LLC on loonud rakenduse, mille puhul on kasutusmõte arusaadav ka siis, kui sa ei pea end rahanduses eriti osavaks.
Rakenduse hinnang on 4,4 ning seda on paigaldatud üle miljoni korra, mis annab märku laiemast huvist. Mina ei võtaks neid näite siiski ainsa otsustus alusena. Olulisem küsimus on, kas oled valmis oma kulusid järjepidevalt sisestama. Kui jah, saad tasuta tööriistast tõenäoliselt rohkem kasu kui lihtsalt kena kululoendi vaatamisest.
Minu soovitus on see alla laadida siis, kui vajad lihtsat algust, mitte täielikku finantskeskust. Proovi seda ühe eelarveperioodi jooksul, hoia kategooriad esialgu vähesed ja vaata kord nädalas, mida sinu kulud tegelikult näitavad. Kui hiljem selgub, et vajad pangatehingute automaatset ühendamist, investeeringute jälgimist või põhjalikumat aruandlust, on ausam liikuda spetsiaalsema lahenduse juurde. Kui aga soovid lihtsalt teada, kuhu raha kaob ja kuidas järgmise kuu kulusid ette planeerida, täidab see rakendus oma rolli hästi.
Plussid
- Selge kalendri- ja kategooriavaade aitab kulusid kiiresti jälgida.
- Korduvate tehingute lisamine vähendab igapäevast käsitsitööd.
- Eelarvepiirangud annavad märguandeid enne liigset kulutamist.
- Varundamise võimalus aitab andmeid seadme vahetamisel säilitada.
- Mitme konto haldus sobib sularaha
- kaartide ja säästude eraldi jälgimiseks.
Miinused
- Kõik kasulikud funktsioonid ei pruugi tasuta versioonis saadaval olla.
- Andmete sisestamine on peamiselt käsitsi ja võib muutuda tüütuks.
- Rohked kategooriad ja seaded võivad uuele kasutajale segadust tekitada.
- Mõned aruanded eeldavad järjepidevat ja täpset sisestamist.
- Pilvesünkroonimise võimalused võivad sõltuda kasutatavast kontost või paketist.
Korduma kippuvad küsimused: Money Manager: Budget Planner
Mis on Money Manager: Budget Planner ja kellele see rakendus sobib?
Money Manager: Budget Planner on isiklike rahaasjade haldamiseks mõeldud rakendus, millega saab jälgida sissetulekuid, kulutusi, kontosid ja eelarveid. See sobib kasutajatele, kes soovivad saada oma rahavoogudest paremat ülevaadet, planeerida igapäevaseid väljaminekuid või koguda raha kindla eesmärgi jaoks. Rakendus võib olla kasulik nii algajale kui ka kogenud eelarvestajale.
Kas Money Manager: Budget Planner võimaldab koostada isikliku eelarve?
Jah, rakenduse üks peamisi funktsioone on eelarve koostamine ja kulude kategoriseerimine. Kasutaja saab määrata näiteks toidule, transpordile, eluasemele või meelelahutusele kindlad piirangud ning jälgida, kui palju eelarvest on juba kasutatud. Selline visuaalne ülevaade aitab märgata liigseid kulutusi enne, kui kuu lõpus tekib rahapuudus.
Kas kulusid ja tulusid tuleb Money Manager: Budget Planneris käsitsi sisestada?
Enamasti tuleb tehingud rakendusse ise lisada, mis annab kasutajale täpsema kontrolli andmete ja kategooriate üle. Käsitsi sisestamine võib alguses tunduda veidi aeglane, kuid korduvate kulude, näiteks üüri, tellimuste või arvete puhul saab kasutada korduvate tehingute võimalusi, kui need on sinu versioonis saadaval. Enne allalaadimist tasub kontrollida, kas automaatne pangasünkroonimine on sinu piirkonnas toetatud.
Kas Money Manager: Budget Planner on tasuta või sisaldab rakendusesiseseid oste?
Rakenduse põhifunktsioonid võivad olla tasuta kasutatavad, kuid mõned täiendavad võimalused võivad sõltuvalt platvormist ja rakenduse versioonist olla seotud reklaamide, tasulise versiooni või rakendusesiseste ostudega. Tasulised funktsioonid võivad hõlmata näiteks reklaamide eemaldamist, ulatuslikumaid aruandeid, rohkem kontosid või varundamisega seotud võimalusi. Enne ostu tasub Google Play poes või App Store’is hinnata täpset hinnakirja ja tellimistingimusi.
Kas minu finantsandmed on Money Manager: Budget Planneris turvalised?
Finantsandmete turvalisus sõltub sellest, kuidas rakendus andmeid salvestab, varundab ja jagab. Enne kasutamist soovitame tutvuda rakenduse privaatsuspoliitikaga ning kontrollida, kas saadaval on PIN-kood, biomeetriline lukustus, varundamine ja andmete eksport. Samuti ei tohiks rakendusse sisestada internetipanga paroole ega muid eriti tundlikke sisselogimisandmeid, kui rakendus seda otseselt ja usaldusväärselt ei toeta.


